

Рынок ЛПК России в 2025–2026 годах: главные тренды и перспективы отрасли


Снижение лесозаготовки и выпуска пиломатериалов, рост глубокой переработки, импортозамещение и перестройка экспортных потоков — какие изменения определяют российский ЛПК

Лесопромышленный комплекс остаётся одной из стратегически важных отраслей российской экономики. Россия располагает 25% мировых лесных ресурсов — 1 188,3 млн га, как сообщает аудиторско-консалтинговая группа «Деловой профиль». 2025 год стал для ЛПК периодом серьёзной перестройки. Снижение лесозаготовки и спроса на отдельные виды продукции сочетается с развитием внутреннего рынка, переориентацией экспорта и переходом к более глубокой переработке древесины. В 2026 году эти процессы продолжаются, определяя основные направления развития отрасли.
1. Лесозаготовка и пиломатериалы: рынок проходит через спад
Одним из главных показателей состояния ЛПК остаётся объём лесозаготовки. По официальным данным Минпромторга, в 2025 году в России было заготовлено 182 млн кубических метров древесины — на 6,3% меньше, чем годом ранее. Среднегодовые темпы изменения объёмов лесозаготовки в 2021–2025 годах составили -5,2%.
Участники рынка приводят немного другие цифры: в ПАО «Сегежа Групп» объём лесозаготовки за 2025 год оценивался в 176 млн кубических метров, что соответствует снижению на 10%. Одновременно производство лесоматериалов хвойных пород сократилось на 3,8%, лиственных — на 5,1%. Доля убыточных участников рынка достигла 43,3%, сообщает «Лесной комплекс».
Похожая динамика наблюдается в сегменте пиломатериалов. В 2025 году их производство в России составило около 35,7 млн кубических метров, снизившись на 4% за год. При этом 93% выпуска приходится на пиломатериалы из хвойных пород, а среднегодовые темпы снижения производства в 2021–2025 годах составили -4%.
Внутренний и внешний спрос также сократились. В 2025 году на экспорт было отправлено 18,8 млн кубических метров, или 51% произведённых пиломатериалов. Внутренний спрос снизился на 12,5%, до 16,9 млн кубических метров. По оценке «Текарт», в 2026 году выпуск может стабилизироваться с последующим постепенным переходом к росту по мере оживления строительного рынка. При этом Минпромторг рассматривает и более негативный сценарий — снижение производства до 30% при дальнейшем ухудшении внешних условий.
2. Глубокая переработка становится ключевым направлением
На фоне сокращения объёмов лесозаготовки и экспорта продукции первичной переработки всё большее значение приобретает производство продукции с высокой добавленной стоимостью.
Запрет на экспорт необработанной древесины, действующий с 2022 года, и запуск с 2025 года ФГИС ЛК стимулируют переход к глубокой переработке. В числе перспективных направлений — производство фанеры, ДСП, OSB и CLT, целлюлозы, упаковки и инженерной древесины. Согласно оценкам «Делового профиля», текущая глубина переработки древесины составляет около 40–60%, а долгосрочная цель — увеличить её до 80% и более.
Особое значение приобретает производство древесных плит. В 2025 году российское производство древесных плит составило 12,3 млн кубических метров, что на 4,2% меньше, чем годом ранее.
По данным «Текарт», объём российского рынка древесных плит и фанеры в 2025-м сократился на 6,5% за год. При этом среднегодовой темп роста рынка за пять лет составил 1%. В 2026 году ожидается ещё небольшое сокращение, после которого рынок может перейти к плавному росту.
В структуре рынка лидирует ДСП — в 2025 году на него приходилось более 51% потребления и более половины производства древесных плит. Фанера занимает второе место по объёмам и остаётся наиболее экспортно ориентированным сегментом.
3. Внутренний спрос: от роста к более осторожной динамике
После сокращения доступа к европейским рынкам российские производители ЛПК усилили ориентацию на внутреннего потребителя. Одним из главных драйверов выступала мебельная промышленность: в 2025 году производство мебели в натуральном выражении продолжило рост, на 1,5%. Основными факторами остаются импортозамещение и спрос на более доступную мебель. Ещё один важный потребитель древесины — строительство. Развитие деревянного домостроения поддерживается государственными мерами и интересом к экологичному жилью.
В то же время в 2025 году внутренний спрос начал испытывать больше ограничений. Среди них — высокие ипотечные ставки, переход на эскроу-счета, недостаток квалифицированных кадров и ценовое давление со стороны крупных игроков. Поэтому внутренний рынок остаётся важной «подушкой безопасности» для ЛПК, но его потенциал также имеет ограничения.
4. Экспорт перестраивается: Азия становится основным направлением
Российским компаниям пришлось существенно изменить географию внешних поставок. В I квартале 2025 года экспорт продукции ЛПК вырос на 14,4%, достигнув $2,6 млрд. При этом 98% пиломатериалов поставляется в страны Азии, преимущественно в Китай.
Одновременно высокая концентрация поставок становится фактором риска. В 2025 году 56% российского экспорта пиломатериалов пришлось на Китай, сообщает журнал «ЛесПромИнформ». Поэтому одним из направлений развития становится диверсификация экспортных рынков и увеличение доли продукции с высокой добавленной стоимостью.
5. Импортозамещение: от оборудования до химического сырья
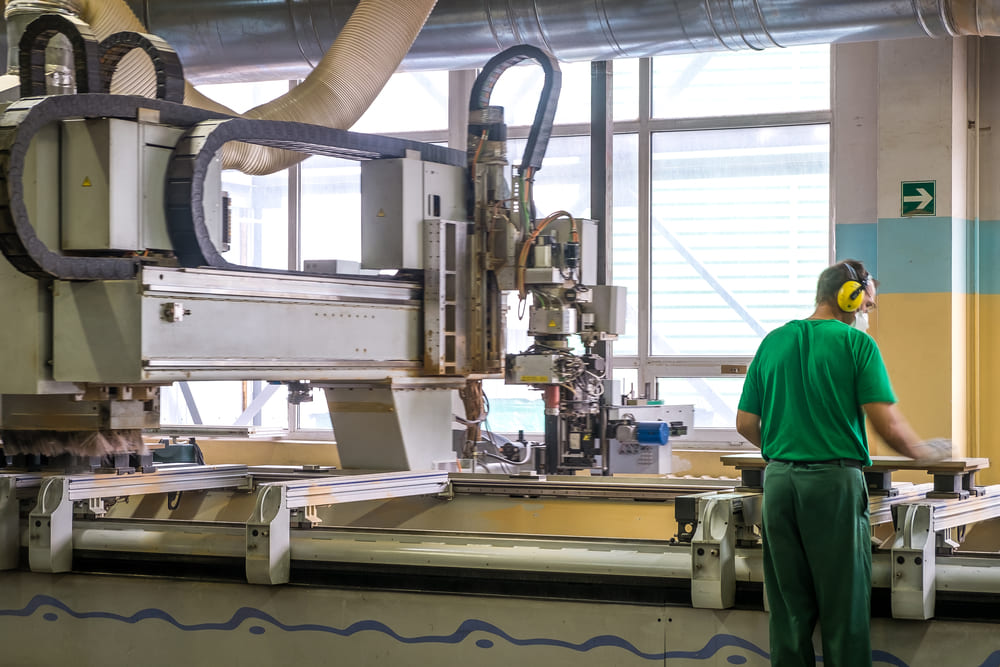
Среди основных проблем отрасли выделяются зависимость от импортного оборудования, высокая стоимость кредитов, логистические барьеры и дефицит кадров. За последние годы предприятия начали развивать собственное производство оборудования и комплектующих. Например, «Свеза» производит деревянные прижимы для линий ДСП. Одновременно китайское оборудование активно замещает европейское, хотя и требует адаптации к российским условиям.
Проблема касается и химического сырья. По данным «Делового профиля», цена фенола за 1,5 года выросла почти в три раза, что заставляет предприятия искать альтернативные поставки из дружественных стран и локальные заменители.
6. Цифровизация ЛПК ускоряется
С 1 января 2025 года в России действует Федеральная государственная информационная система лесного комплекса — ФГИС ЛК. Она охватывает весь цикл лесопользования: от учёта лесных насаждений до транспортировки древесины. В рамках системы электронный сопроводительный документ стал обязательным для всех перевозок, а фотофиксация лесозаготовок — обязательной на всех участках с 2025 года. Для отслеживания маршрутов лесовозной техники используется ГЛОНАСС.
При этом уровень цифровой зрелости отрасли пока остаётся невысоким — его оценивают в 1,0–2,7 балла из 5. Среди препятствий внедрению цифровых решений — устаревшие данные лесоустройства и недостаток серверных мощностей.
Woodex 2026 — место для поиска решений и новых возможностей
Ключевые перспективы ЛПК до 2030 года связываются с тремя направлениями:
- глубокая переработка и производство продукции с высокой добавленной стоимостью;
- технологический суверенитет и импортозамещение;
- устойчивое лесопользование и развитие лесоклиматических проектов.
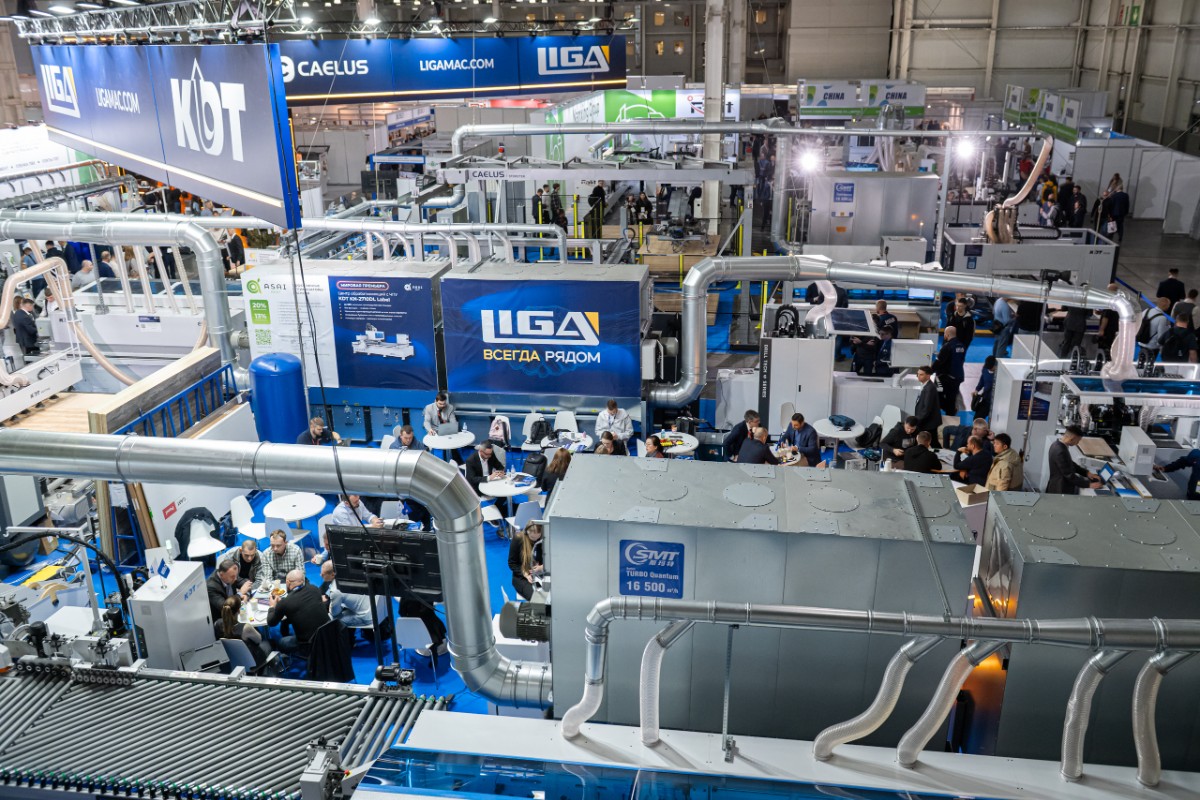
В условиях, когда российский ЛПК одновременно сталкивается со снижением ряда показателей и проходит технологическую перестройку, особенно важным становится прямой диалог между производителями оборудования, поставщиками технологий и предприятиями деревообработки.
Woodex объединяет участников рынка деревообработки и мебельной промышленности и предоставляет профессионалам возможность увидеть актуальные технологии и оборудование, найти поставщиков и партнёров и оценить решения для модернизации производства.